CSRD-vaatimukset muuttuivat – mitä kiinteistöalan yrityksen pitää tietää vedenkulutuksen raportoinnista?
Vesidata, CSRD ja ESRS E3 – mitä kiinteistöalan ammattilaisen kannattaa selvittää?
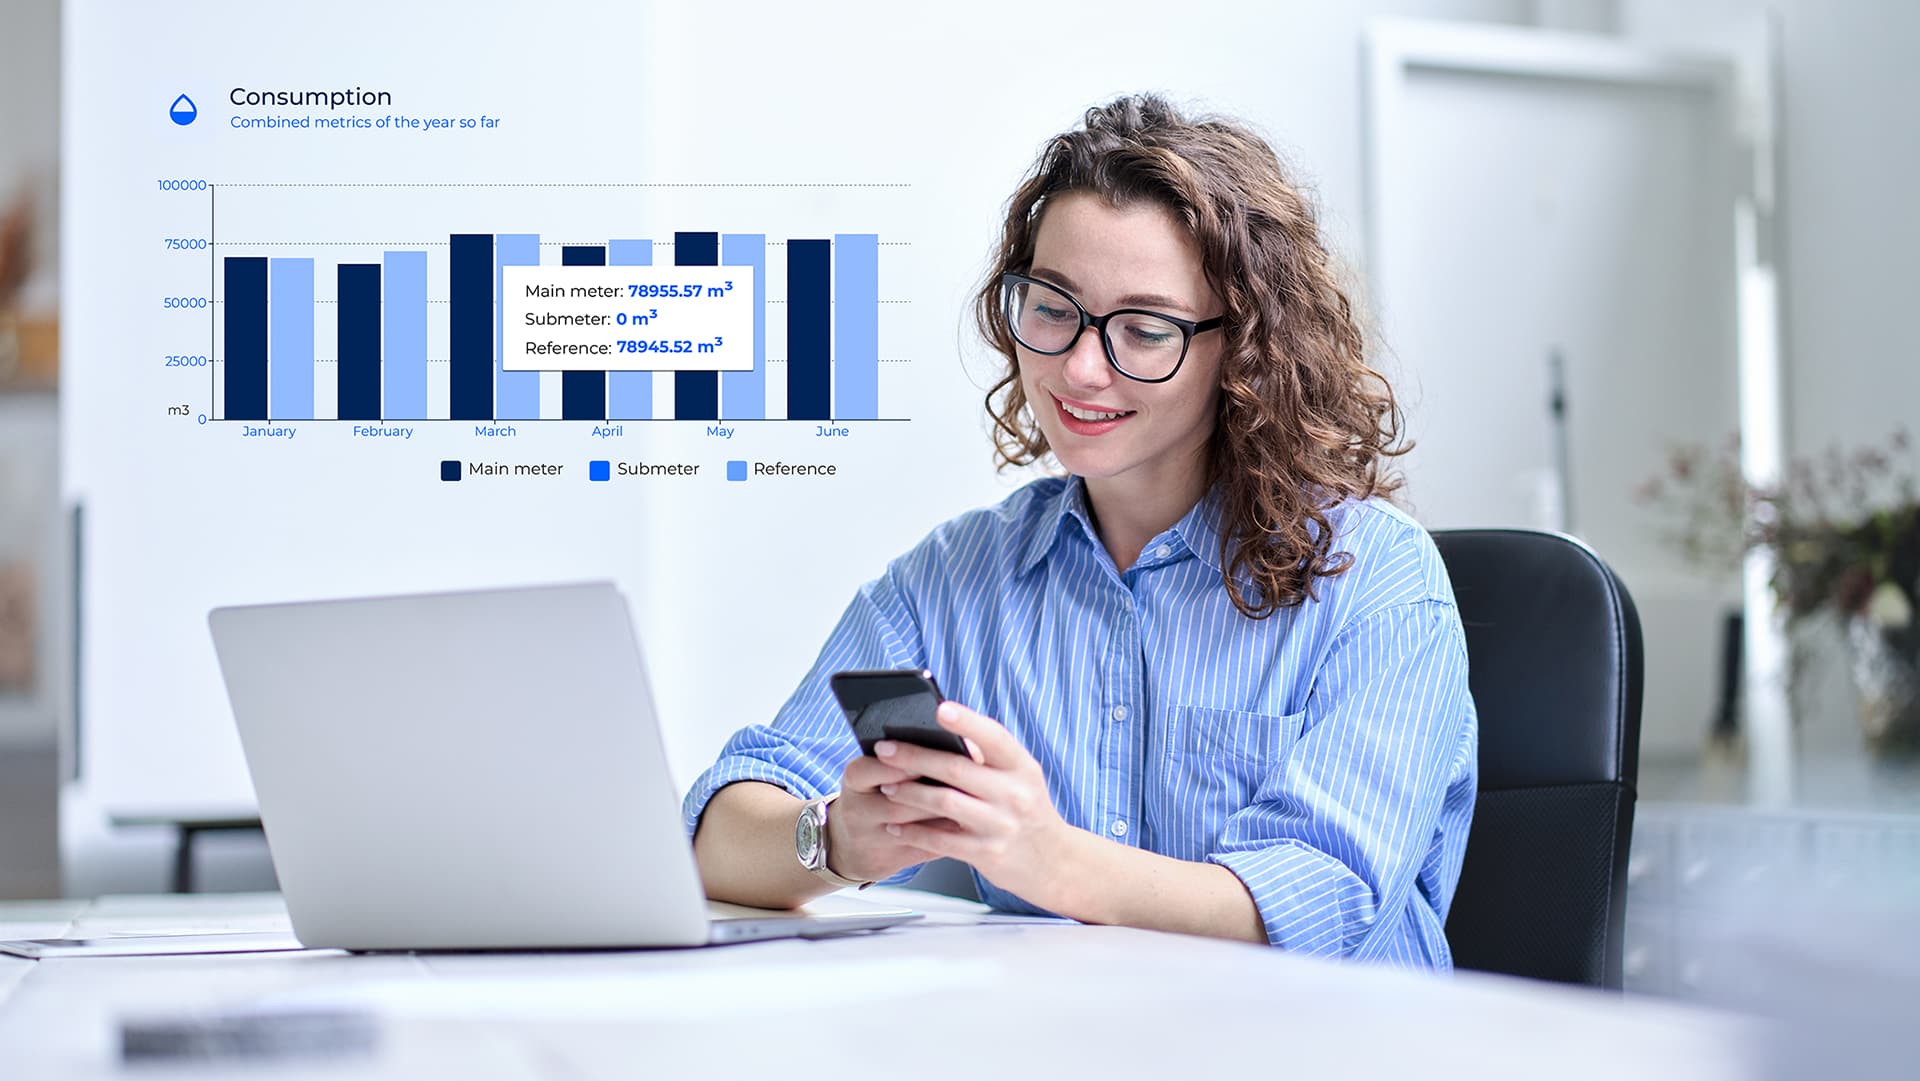
Kiinteistöjen vedenkulutustietoja voidaan hyödyntää kestävyysraportoinnissa ja vesitehokkuuden seurannassa. Vuonna 2026 muuttunut CSRD-sääntely rajaa kuitenkin lakisääteisen raportointivelvollisuuden aiempaa pienempään yritysjoukkoon. (Kuva: Shutterstock)
EU:n kestävyysraportointia koskeva sääntely muuttui vuonna 2026, ja Suomessa raportointivelvollisten yritysten joukkoa rajattiin merkittävästi. Samalla kiinteistöalan yritysten on syytä tunnistaa, milloin vedenkäyttö on olennainen osa kestävyysraportointia ja mitä tietoja kiinteistöjen mittausjärjestelmistä voidaan hyödyntää. Pelkkä vesimittarin lukema ei kuitenkaan aina vastaa raportointistandardien edellyttämää tietoa.
Vedenkulutuksen mittaaminen on kiinteistöalalla pitkään liittynyt kustannusten hallintaan, vesilaskutukseen ja mahdollisten vuotojen tunnistamiseen. Viime vuosina kulutustiedon merkitys on kasvanut myös yritysten ympäristövaikutusten arvioinnissa ja kestävyysraportoinnissa.
Euroopan unionin kestävyysraportointidirektiivi CSRD (Corporate Sustainability Reporting Directive) toi yritysten raportointiin yhteiset eurooppalaiset vaatimukset. Vuonna 2026 sääntelyä kuitenkin kevennettiin osana EU:n Omnibus-uudistusta, minkä seurauksena raportointivelvollisuuden soveltamisala muuttui myös Suomessa.
Kiinteistöalan yrityksille muutos tarkoittaa tarvetta tarkistaa oma raportointiasemansa. Samalla on hyödyllistä ymmärtää, millaisia vesitietoja raportoinnissa voidaan tarvita ja kuinka luotettavasti ne saadaan kiinteistöjen mittausjärjestelmistä.
CSRD:n soveltamisala supistui Suomessa kesällä 2026
Suomessa tuli 30. kesäkuuta 2026 voimaan kirjanpitolain muutos 555/2026, jolla kestävyysraportointivelvollisuuden soveltamisalaa rajattiin. Uuden pääsäännön mukaan velvollisuus koskee yrityksiä, joissa on ollut kahtena tarkasteltavana tilikautena keskimäärin yli 1 000 työntekijää ja yli 450 miljoonan euron liikevaihto.
Molempien edellytysten on täytyttävä. Konserneissa arviointi tehdään myös konsernitason sääntöjen perusteella, ja lakiin sisältyy poikkeuksia sekä siirtymäsäännöksiä. Uutta sääntelyä sovelletaan 1.7.2026 tai sen jälkeen alkaviin tilikausiin, mutta sitä voidaan soveltaa myös 1.1.2026 tai sen jälkeen alkaneeseen tilikauteen.
Muutos on merkittävä verrattuna aiempaan sääntelyyn, jossa raportointivelvollisuuden oli tarkoitus laajentua huomattavasti suurempaan yritysjoukkoon. Esimerkiksi yli 250 työntekijän yritys ei enää pelkän henkilöstömääränsä perusteella kuulu CSRD:n mukaiseen lakisääteiseen raportointiin. Kiinteistöalan yrityksen kannattaa siksi selvittää ensimmäiseksi, kuuluuko se itse raportointivelvollisuuden piiriin vai onko se osa raportointivelvollista konsernia.
Raportointivelvollisuuden ulkopuolellakin vesitietoa voidaan tarvita
CSRD:n soveltamisalan supistuminen ei poista vedenkulutustietojen käytännön merkitystä kiinteistöliiketoiminnassa. Kiinteistönomistajat, sijoittajat, rahoittajat ja suuret asiakkaat voivat edelleen hyödyntää vesitietoja esimerkiksi kiinteistöjen ylläpidossa, riskien arvioinnissa ja vapaaehtoisessa vastuullisuusraportoinnissa.
Kirjanpitolain muutoksessa on huomioitu myös pienempien arvoketjuyritysten suojaaminen kohtuuttomilta raportointivaatimuksilta. Enintään 1 000 työntekijän suojatulla arvoketjuyrityksellä on oikeus kieltäytyä antamasta sellaisia tietoja, jotka ylittävät säädetyn vapaaehtoisen raportointistandardin vaatimukset, kun tietoja pyydetään raportointivelvollisen yrityksen lakisääteistä kestävyysraportointia varten.
Kiinteistöpalveluyrityksen tai muun alihankkijan kannattaakin erottaa toisistaan lakisääteinen raportointivelvollisuus, asiakkaan sopimusperusteiset tietotarpeet ja vapaaehtoinen vastuullisuustyö. Niiden perusteet ja vaatimukset voivat poiketa toisistaan.
ESRS E3 käsittelee vesi- ja merivaroja
CSRD:n mukaisessa raportoinnissa käytetään eurooppalaisia kestävyysraportointistandardeja eli ESRS-standardeja. Vesi- ja merivaroja käsittelee ESRS E3, jonka aihepiiriin kuuluvat muun muassa vedenotto, vedenkulutus, veden johtaminen pois sekä vesivaroihin liittyvät vaikutukset, riskit ja mahdollisuudet.
Yrityksen ei kuitenkaan tarvitse automaattisesti raportoida jokaisesta ESRS-standardien aiheesta samalla laajuudella. Raportoinnin perustana on kaksoisolennaisuusarviointi, jossa tarkastellaan sekä yrityksen vaikutuksia ihmisiin ja ympäristöön että kestävyystekijöiden vaikutuksia yrityksen taloudelliseen asemaan ja toimintaan.
Kiinteistöalalla vedenkäytön olennaisuuteen voivat vaikuttaa esimerkiksi kiinteistöjen sijainti, käyttötarkoitus, vedenkulutuksen määrä ja paikallisiin vesivaroihin liittyvät riskit. Suomessa veden saatavuuteen liittyvät olosuhteet eroavat monista vesipulasta kärsivistä alueista, mutta vedenkäyttöön liittyviä vaikutuksia ja riskejä on silti arvioitava yrityksen todellisen toiminnan perusteella.
Vesimittarin lukema ja ESRS-standardin vedenkulutus ovat eri asioita
Yksi raportoinnin keskeisistä kysymyksistä liittyy käytettävien käsitteiden eroihin. Kiinteistön päävesimittari kertoo tavallisesti verkostosta otetun veden määrän, mutta ESRS-standardin mukainen vedenkulutus ei välttämättä vastaa tätä lukemaa.
Vuoden 2023 ESRS E3 -standardissa vedenkulutuksella tarkoitetaan vettä, joka on otettu yrityksen toiminnan käyttöön mutta jota ei palauteta vesistöön tai kolmannelle osapuolelle raportointijakson aikana. Tällainen määritelmä eroaa kiinteistöjen tavanomaisesta vedenkulutuksen seurannasta, jossa vesimittarin mittaama määrä voi pääosin päätyä käytön jälkeen jätevesiviemäriin.
Esimerkiksi asuinkerrostalon päävesimittari voi osoittaa suuren vuotuisen vedenkäytön, vaikka huomattava osa vedestä johdetaan käytön jälkeen viemäriverkostoon. Mittauslukemaa ei tällöin pidä sellaisenaan nimetä ESRS-standardin mukaiseksi vedenkulutukseksi.
Raportointia varten on selvitettävä, mitä mittari tosiasiassa mittaa, mitä tietoja standardi edellyttää ja miten mahdolliset puuttuvat tiedot voidaan perustellusti määrittää. Tämän vuoksi vesimittausjärjestelmän tuottama data on tärkeä lähtötieto, mutta ei yksinään valmis kestävyysraportti.
Kiinteistöportfolion vesitiedot on saatava vertailukelpoisiksi
Suurilla kiinteistönomistajilla voi olla hallinnassaan kymmeniä tai satoja rakennuksia. Niiden vedenkulutusta saatetaan seurata eri järjestelmillä, erilaisilla mittausväleillä ja toisistaan poikkeavilla raportointikäytännöillä.
Raportoinnin luotettavuuden kannalta on tärkeää määritellä yhtenäiset tiedonkeruun periaatteet. Kiinteistöistä pitäisi pystyä tunnistamaan ainakin mittauksen kattavuus, tarkastelujakso, käytetyt yksiköt sekä mahdolliset puutteet ja arviot.
Rakennusten välisessä vertailussa on lisäksi huomioitava käyttötarkoitus ja käyttöaste. Esimerkiksi asuinkerrostalon, hotellin ja hoivakiinteistön vedenkäyttö voi poiketa huomattavasti toisistaan, joten pelkkien vesikuutioiden vertailu voi johtaa harhaan.
Mittausdata tukee raportointia, mutta myös tehtyjen toimenpiteiden dokumentointi ratkaisee
Kestävyysraportoinnissa olennaista on pystyä perustelemaan esitetyt tiedot ja kuvaamaan niiden taustalla olevat menetelmät. Vesimittausjärjestelmä voi tarjota tähän hyödyllistä aineistoa, mutta myös tiedon käsittelyyn ja dokumentointiin tarvitaan sovitut toimintatavat.
Jos kiinteistössä havaitaan poikkeuksellisen suurta vedenkulutusta, raportointia tukevia tietoja voivat olla esimerkiksi havainnon ajankohta, selvitetty syy, tehty korjaustoimenpide ja kulutuksen myöhempi kehitys. Näiden avulla voidaan arvioida, millaisia vaikutuksia toimenpiteillä on ollut ja mihin johtopäätökset perustuvat.
Pelkkä etäluettava mittari tai automaattinen raportointijärjestelmä ei kuitenkaan takaa, että yrityksen kestävyysraportointi täyttää kaikki vaatimukset. Raportoinnin sisältö, laskentaperusteet ja mahdollinen varmennus on arvioitava erikseen sovellettavan sääntelyn perusteella.
ESRS-standardien yksinkertaistaminen etenee vuonna 2026
Euroopan komissio hyväksyi 3. heinäkuuta 2026 delegoidun asetuksen (EU) 2026/1563, jolla yksinkertaistetaan eurooppalaisia kestävyysraportointistandardeja. Asetus julkaistiin Euroopan unionin virallisessa lehdessä 21. syyskuuta 2026, ja se tulee voimaan 10. marraskuuta 2026.
Uudistettuja standardeja sovelletaan lähtökohtaisesti 1. tammikuuta 2027 tai sen jälkeen alkaviin tilikausiin. Vuonna 2026 alkaville tilikausille on kuitenkin säädetty mahdollisuus käyttää uudistettuja standardeja tai eräitä niiden helpotuksia jo aikaisemmin. Raportointia valmistelevan yrityksen on siksi tarkistettava omaan tilikauteensa sovellettava standardiversio ja ilmoitettava käyttämänsä versio raportissaan sääntelyn edellyttämällä tavalla.
Vedenkulutusta koskevia raportointikäytäntöjä suunniteltaessa on tärkeää erottaa toisistaan kiinteistöjen tavallinen kulutusseuranta ja ESRS-standardien edellyttämät tiedot. Mittausjärjestelmien tuottamaa dataa voidaan hyödyntää raportoinnissa, mutta tietojen määritelmät, kattavuus ja laskentaperusteet on varmistettava erikseen.
Mitä kiinteistöalan yrityksen kannattaa tehdä nyt?
Ensimmäinen tehtävä on selvittää yrityksen tai konsernin raportointivelvollisuus vuoden 2026 kirjanpitolain perusteella. Sen jälkeen voidaan arvioida, onko vedenkäyttö yritykselle olennainen kestävyysaihe ja mitä tietoja sen seuraaminen tai mahdollinen raportointi edellyttää.
Kiinteistökannasta kannattaa kartoittaa käytössä olevat vesimittarit, mittaustietojen saatavuus ja tiedonkeruun kattavuus. Samalla on hyvä selvittää, kuka vastaa kulutustietojen laadusta, mahdollisten puutteiden korjaamisesta ja raportointia varten tarvittavien laskentaperusteiden dokumentoinnista.
Myös raportointivelvollisuuden ulkopuolella vedenkulutustiedot voivat auttaa tunnistamaan kiinteistöjen poikkeavaa kulutusta, kehittämään ylläpitoa ja arvioimaan vesitehokkuuteen liittyviä toimenpiteitä. Kun tietojen kerääminen ja hyödyntäminen on suunnitelmallista, samaa aineistoa voidaan käyttää sekä kiinteistöjohtamisen että soveltuvin osin vastuullisuustyön tukena.
Lähteet
Finlex: Laki kirjanpitolain muuttamisesta 555/2026, erityisesti 7 luvun soveltamisala ja arvoketjutietoja koskevat säännökset.
Euroopan parlamentin ja neuvoston direktiivi (EU) 2026/470, Omnibus I -muutokset.
Euroopan komissio: Corporate Sustainability Reporting Directive – Implementing and delegated acts, 3.7.2026.
Komission delegoitu asetus (EU) 2023/2772: eurooppalaiset kestävyysraportointistandardit, erityisesti ESRS 1 ja ESRS E3.
Komission delegoitu asetus (EU) 2026/1563, EUR-Lex.
Smartvatten: Annual Water Report 2026 (PDF). Raportti perustuu vuoden 2025 vedenkulutusdataan ja yli 7 000 seurattuun kiinteistöön 20 maassa.
Sinua voisi kiinnostaa myös:
Luetuimmat

Uusimmat